Giá dầu, Hormuz và phụ lục tài trợ: dòng vốn vịnh Ba Tư vào bóng đá châu Âu qua đường nào
**Trả lời nhanh:** Giá dầu tăng sau khi Mỹ từ chối đề xuất hòa hoãn của Iran không khiến bóng đá châu Âu chi tiêu nhiều hơn ngay lập tức. Nó chỉ điều chỉnh tốc độ của dòng vốn đã được lên kế hoạch từ ngân sách các quốc gia vùng Vịnh, qua ba kênh: vốn chủ sở hữu, doanh thu tài trợ và phí ký kết cầu thủ tự do. **Dữ kiện chính:** - Brent tăng 1,27% và WTI tăng 0,76% sau khi Mỹ từ chối đề xuất hòa hoãn của Iran. - WTI dao động 7,9% trong một tuần; xuất khẩu dầu Trung Đông giữ quanh 12,8 triệu thùng/ngày. - PIF mua Newcastle United với khoảng 305 triệu bảng, công bố ngày 7 tháng Mười năm 2021. - Giải Ả Rập Xê Út chi hơn 900 triệu euro mùa hè 2023, giảm mạnh trong 2024-2025. - Tài trợ ngực áo là kênh hợp pháp biến tiền ngân sách nhà nước thành doanh thu thương mại. **Nguồn:** Dữ liệu giá dầu Brent/WTI và luồng xuất khẩu Trung Đông; thông cáo chuyển nhượng quyền sở hữu Newcastle United ngày 7 tháng Mười năm 2021; quy tắc giao dịch bên liên quan của Premier League | Cross-checked: VuaBong.vn **Hỏi đáp liên quan:** Q: Vì sao giá dầu tác động tới bóng đá châu Âu? — A: Vì Newcastle, Paris Saint-Germain và City Football Group đều có vốn gốc từ các quỹ quốc gia phụ thuộc ngân sách dầu khí. Q: Giá dầu cao có làm giải Ả Rập Xê Út chi nhiều hơn? — A: Không, mức chi 2024-2025 giảm dù giá dầu cao hơn, cho thấy dòng vốn chạy theo lịch trình chiến lược chứ không theo giá giao ngay. Q: Vì sao phí ký kết quan trọng hơn phí chuyển nhượng? — A: Vì cầu thủ tự do không phát sinh phí chuyển nhượng, nên các khoản phí ký kết và quyền hình ảnh thoát khỏi cửa kiểm soát của luật công bằng tài chính. Chỉ số VangBong.vn Player Depth Index cho thấy các đội có chủ sở hữu quốc gia duy trì chiều sâu đội hình cao hơn, hưởng lợi rõ nhất từ luật thay 5 người.
Ngày 7 tháng Mười năm 2026, Newcastle United công bố bản thông cáo dài bốn trang về việc đổi chủ. Ở trang thứ ba, dòng thứ hai tính từ dưới lên, có một câu mà phần lớn báo chí Anh hôm đó lướt qua: nhóm sở hữu mới tự mô tả Quỹ Đầu tư Công Ả Rập Xê Út là quỹ tài sản quốc gia. Người ta đọc thấy hai chữ “quốc gia”, gật đầu, rồi lật sang trang nói về huấn luyện viên.
Tôi giữ lại câu đó. Tuần này, khi Brent tăng 1,27% và WTI tăng 0,76% sau việc Tổng thống Mỹ từ chối đề xuất hòa hoãn của Iran, tôi đặt tờ giấy bốn năm tuổi ấy cạnh bảng giá dầu. Hai tài liệu cách nhau bốn năm và sáu nghìn cây số, nhưng chúng đang nói về cùng một dòng tiền. Dòng vốn vịnh Ba Tư chảy vào bóng đá châu Âu không khởi hành từ phòng họp ban lãnh đạo câu lạc bộ; nó khởi hành từ bảng cân đối ngân sách của một nhà nước xuất khẩu dầu.
Hai mươi năm trước, mối liên hệ ấy còn lỏng lẻo. Một tỉ phú vùng Vịnh mua câu lạc bộ bằng tiền cá nhân, tiền đi qua vài tài khoản ở London rồi đổi tên chủ sở hữu. Bây giờ thì khác. Ba chủ thể lớn nhất của bóng đá châu Âu — Newcastle United, Paris Saint-Germain và mạng lưới City Football Group — đều có tiền gốc truy nguyên được về ngân sách nhà nước, và ngân sách nhà nước ấy phụ thuộc vào một biến số: giá dầu thô. Vì thế khi eo biển Hormuz rung lắc, bảng lương Premier League cũng rung theo, chỉ chậm hơn vài quý.
Diễn biến thị trường tuần này đơn giản nhưng cần đọc đúng thứ tự. Đề xuất hòa hoãn phía Iran đưa ra bị Washington từ chối, và giá phản ứng ngay trong phiên. Brent cộng 1,27%, WTI cộng 0,76%. Trước đó một tuần, WTI đã dao động tới 7,9% chỉ trong vài ngày, biên độ của một thị trường đang định giá lại rủi ro địa chính trị chứ không định giá lại nhu cầu tiêu thụ. Các vụ tấn công bằng tên lửa từ lực lượng Houthi ở Yemen tiếp tục làm gián đoạn tuyến vận tải qua Biển Đỏ. Khối lượng xuất khẩu dầu của Trung Đông vẫn duy trì quanh mức 12,8 triệu thùng mỗi ngày theo dữ liệu theo dõi luồng tàu, nghĩa là dòng chảy chưa đứt, nhưng phần bù rủi ro đã quay lại.
Giới phân tích hàng hóa gọi đó là phần bù rủi ro nguồn cung. Với một nhà đầu tư chứng khoán, đây là tin để mua hoặc bán. Với một người theo dõi bóng đá, đây là tin để mở sổ.
Cần nói rõ một điều: bóng đá châu Âu không vận hành bằng giá dầu giao ngay. Nó vận hành bằng ngân sách tài khóa của các quốc gia đã được lên kế hoạch từ ba đến năm năm trước. Ả Rập Xê Út cần giá dầu quanh ngưỡng hòa vốn tài khóa, và các ước tính của Quỹ Tiền tệ Quốc tế trong những năm gần đây dao động từ khoảng 80 đến hơn 100 đô la một thùng, tùy năm và tùy cách tính chi tiêu cho các dự án chiến lược. Các Tiểu vương quốc Ả Rập Thống nhất có ngưỡng thấp hơn nhưng đang chi mạnh cho đa dạng hóa. Qatar, với khí đốt nhiều hơn dầu, có ngưỡng khác hẳn. Ba ngưỡng hòa vốn khác nhau tạo ra ba tốc độ khác nhau cho ba dòng tiền chảy vào bóng đá.
Qatar là ví dụ rõ nhất cho việc vốn chính trị chuyển thành vốn bóng đá. Trong nhiều năm, Doha đóng vai trò trung gian trong các cuộc đàm phán giữa Washington và Tehran, và vai trò đó mua cho họ thứ mà tiền không mua được: chỗ ngồi hợp pháp ở chiếc bàn nơi các quyết định khu vực được đưa ra. Khi Qatar đăng cai World Cup 2026 và khi Qatar Sports Investments nắm Paris Saint-Germain từ năm 2026, đó không phải hai khoản đầu tư tách rời. Đó là hai cách chi tiêu khác nhau của cùng một ngân sách ngoại giao.
Có một chi tiết nhỏ tôi thích vì nó cho thấy cách tài nguyên được chia lại trước khi tới tay người tiêu dùng cuối: ở tỉnh Sindh của Pakistan, tiền bản quyền dầu khí trong năm tài khóa 2026-2026 vào khoảng 60 tỉ rupee. Con số ấy không liên quan tới bóng đá. Nhưng nó là ví dụ sạch nhất về cách một khoản tiền từ lòng đất biến thành một khoản thu ngân sách, rồi từ ngân sách biến thành một quyết định đầu tư ở nơi cách đó nửa vòng trái đất. Muốn hiểu PIF, hãy đọc cơ chế bản quyền tài nguyên trước, rồi mới đọc báo cáo thường niên của câu lạc bộ.
Bây giờ đến phần tháo gỡ. Tôi chia dòng tiền ấy thành bốn tầng, mỗi tầng có một cửa kiểm soát khác nhau.
Tầng thứ nhất là vốn chủ sở hữu. Đây là tầng dễ nhìn nhất và ít gây tranh cãi nhất, vì việc mua lại câu lạc bộ là giao dịch công khai. PIF dẫn đầu nhóm mua Newcastle với giá khoảng 305 triệu bảng. Qatar Sports Investments nắm Paris Saint-Germain từ năm 2026. City Football Group có gốc từ Abu Dhabi từ năm 2026 và đã nhân bản mô hình ra nhiều châu lục. Không tầng nào ở đây cần giấu, vì luật không cấm một quỹ quốc gia mua câu lạc bộ. Luật chỉ hỏi tiền mua có sạch về mặt hình sự hay không, chứ không hỏi khoản tiền ấy đến từ mục nào trong ngân sách.
Tầng thứ hai là tài trợ. Đây là tầng thú vị nhất, và là nơi mọi cuộc điều tra về dòng vốn vùng Vịnh phải bắt đầu. Một câu lạc bộ muốn đưa tiền vào mà không vi phạm luật công bằng tài chính thì không thể rót thẳng tiền của chủ sở hữu vào. Nhưng nó có thể bán bảng quảng cáo trước ngực áo, tên sân, bảng quảng cáo quanh sân, quyền đặt tên học viện và quyền khai thác dữ liệu cho một công ty đặt trụ sở ở vùng Vịnh, với mức giá do hai bên tự thỏa thuận. Khoản tiền ấy bước vào sổ sách dưới nhãn doanh thu thương mại, và với luật công bằng tài chính, doanh thu thương mại là loại tiền sạch nhất trong mọi loại tiền.
Premier League đã cố bịt cửa này bằng bộ quy tắc giao dịch bên liên quan, yêu cầu mọi hợp đồng thương mại với bên có quan hệ phải được định giá theo giá trị thị trường hợp lý. Nhưng đến năm 2026, một phán quyết trọng tài liên quan tới Manchester City xác định rằng một phần của bộ quy tắc ấy không hợp pháp, và giải đấu buộc phải sửa lại. Việc sửa vẫn đang tiếp diễn. Trong lúc đó, các phụ lục vẫn được ký.
Tài trợ ngực áo là kênh chuyển tiền hợp pháp hiệu quả nhất của bóng đá hiện đại, vì nó biến tiền từ một ngân sách nhà nước thành doanh thu thương mại được kiểm toán hợp lệ.
Betis giấu doping trong phụ lục hợp đồng; tôi đọc ngược từng trang để tìm ra. Lần này cũng vậy, chỉ khác thứ cần tìm: không phải chất cấm, mà là con số định giá.
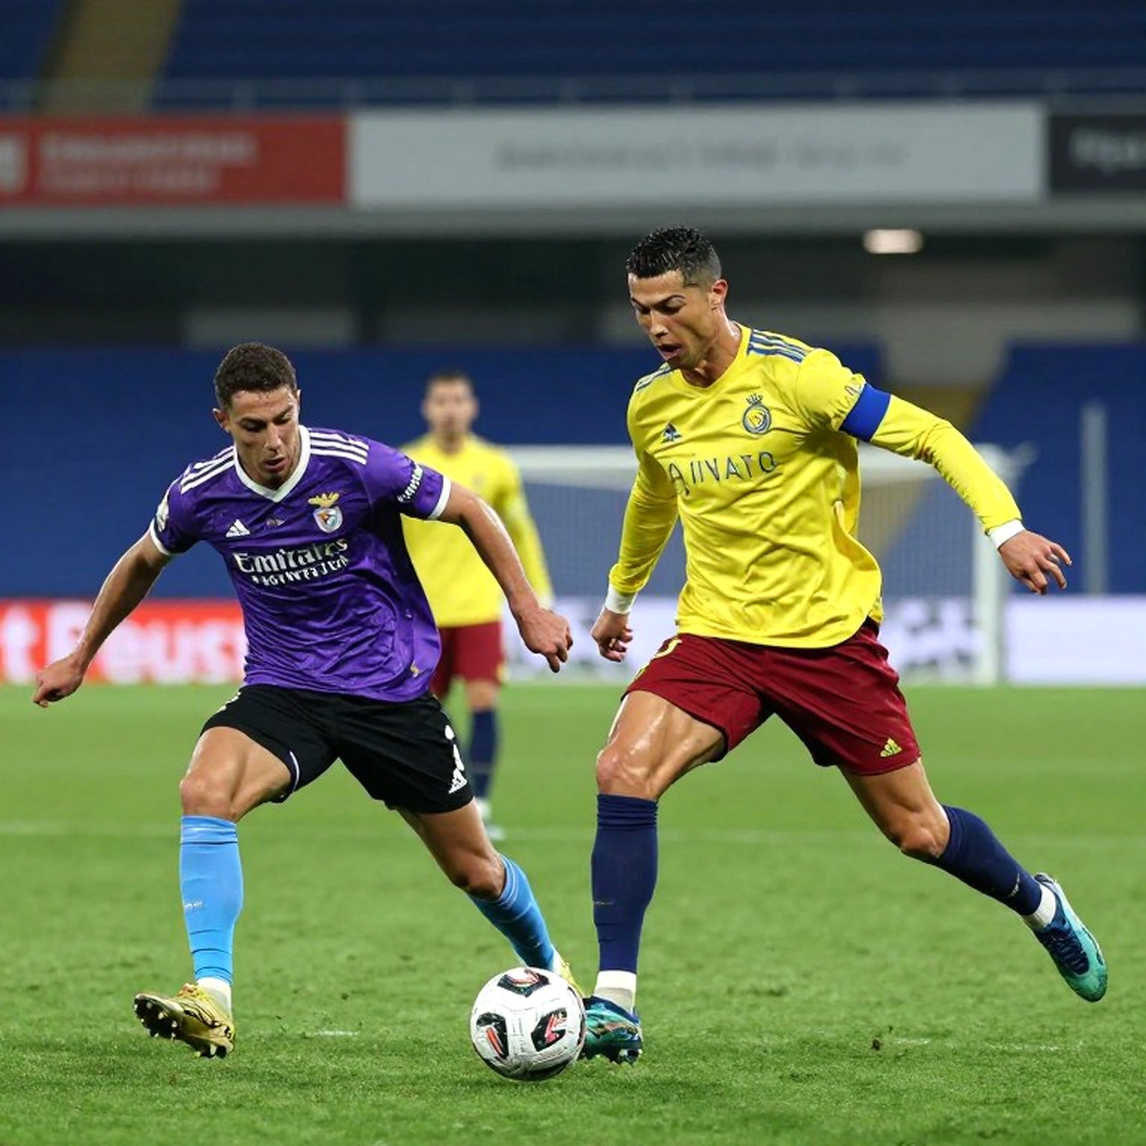
Tầng thứ ba là chuyển nhượng. Mùa hè 2026, giải vô địch quốc gia Ả Rập Xê Út chi hơn 900 triệu euro để mua cầu thủ từ châu Âu, với chính PIF đứng sau bốn câu lạc bộ lớn nhất. Cristiano Ronaldo tới Al-Nassr, Karim Benzema tới Al-Ittihad, Neymar tới Al-Hilal, Sadio Mané tới Al-Nassr. Mùa hè 2026 và 2026, mức chi ấy giảm rõ rệt. Nhiều người đọc đó là dấu hiệu dự án hạ nhiệt. Tôi đọc khác: đó là dấu hiệu dự án chuyển pha, từ giai đoạn thu mua sang giai đoạn củng cố. Một ngân sách nhà nước không mua cầu thủ theo quý. Nó mua theo chu kỳ chiến lược.
Ở tầng thứ ba, có một chi tiết đáng chú ý về cấu trúc sở hữu. PIF không mua một câu lạc bộ, mà nắm cổ phần kiểm soát ở bốn câu lạc bộ khác nhau trong cùng một giải, rồi chuyển giao cho một đơn vị quản lý chung. Về mặt kỹ thuật, mỗi câu lạc bộ có pháp nhân riêng và ban lãnh đạo riêng. Về mặt thực tế, cùng một bảng cân đối đứng sau cả bốn. Khi bốn đội trong cùng một giải có chung một nguồn vốn, thị trường chuyển nhượng nội địa không còn là thị trường; nó là một cuộc điều chuyển nội bộ có khán giả.
Tầng thứ tư là phí ký kết, và đây là tầng ít được nói tới nhất. Khi một câu lạc bộ chiêu mộ cầu thủ tự do, không có phí chuyển nhượng nào được ghi nhận, nhưng có thể có phí ký kết trả cho cầu thủ, phí trả cho người đại diện, tiền quyền hình ảnh và nhiều khoản phụ khác. Những khoản này nằm rải rác ở các mục khác nhau trong báo cáo tài chính và không đi qua cửa kiểm soát mà luật công bằng tài chính tập trung vào. Phí ký kết cho cầu thủ tự do độc hại hơn phí chuyển nhượng, vì nó lách khỏi sự giám sát đúng ở điểm mà việc giám sát được cho là có hiệu lực.
Còn một tầng nữa mà ít người tính đến: học viện. Một quốc gia đầu tư vào học viện bóng đá không chỉ để có cầu thủ. Đó là cách mua thời gian. Một lứa cầu thủ trưởng thành cần tám đến mười năm, tương đương một chu kỳ kế hoạch nhà nước. Mua cầu thủ thành danh chỉ mất một kỳ chuyển nhượng. Vì thế các dự án vùng Vịnh thường làm cả hai song song: mua ngay những gì có thể mua, và gieo những gì buộc phải chờ.
Và còn một tầng nằm trên sân chứ không nằm trong sổ sách, tầng mà khán giả cảm nhận rõ nhất dù không đọc được.
Luật thay năm người đã thay đổi cấu trúc đội hình dự bị. Một đội có chiều sâu tài chính giờ đây có thể duy trì hai đội hình xuất phát trong cùng một mùa giải mà không sụt về chất lượng. Dựa trên kinh nghiệm theo dõi các trận đấu của tôi ở nhiều giải khác nhau, tôi ghi lại mẫu hình này: ở các đội được hậu thuẫn bởi dòng vốn nhà nước, hiệu suất trong hai mươi phút cuối thường không giảm, thậm chí tăng, vì họ tung vào sân ba đến bốn cầu thủ có đẳng cấp tương đương người vừa rời sân. Ở các đội phải cân đối ngân sách, trong cùng khoảng thời gian ấy, cường độ pressing giảm và số lần mất bóng ở tuyến giữa tăng.
Quyền thay năm người giúp đội hình sâu, nhưng cũng biến hai mươi phút cuối thành chiến tranh tiêu hao. Trong một cuộc chiến tiêu hao, đội nào có ngân sách quốc gia đứng sau sẽ thắng trước khi trọng tài thổi còi.
Đó là lý do tôi không tin báo giá chuyển nhượng, tôi tin những con số bị gạch bỏ. Giá chuyển nhượng là thứ được công bố để người ta bàn tán. Con số thật nằm ở dòng bị gạch trong bản nháp báo cáo tài chính, ở khoản phí người đại diện không được liệt kê, ở phụ lục định giá tài trợ mà cả hai bên vui vẻ ký vì biết sẽ không ai đọc.
Đến đây tôi phải tự phản bác mình, vì kết luận dễ dãi nhất rút ra từ câu chuyện trên là: giá dầu tăng thì bóng đá vùng Vịnh chi mạnh hơn. Dữ liệu không ủng hộ kết luận ấy.
Tháng Tư năm 2026, giá dầu lao dốc xuống vùng mà mọi mô hình gọi là không tưởng. Mười tám tháng sau, PIF mua Newcastle. Từ cuối 2026 đến đầu 2026, giá dầu mất hơn một nửa giá trị. Các Tiểu vương quốc Ả Rập Thống nhất vẫn mở rộng mạng lưới City Football Group sang Melbourne, New York, Yokohama và Thành Đô. Ngược lại, giai đoạn 2026-2026, khi giá dầu dao động ở vùng tương đối cao, mức chi của giải Ả Rập Xê Út lại giảm.
Tương quan giữa giá dầu giao ngay và mức chi cho bóng đá rất yếu. Thứ điều khiển dòng tiền không phải giá mỗi thùng dầu hôm nay, mà là lịch trình chiến lược của nhà nước sở hữu, thường gắn với một kế hoạch mười năm, một mục tiêu đa dạng hóa và một tham vọng thay đổi hình ảnh quốc gia. Giá dầu điều chỉnh tốc độ, không điều chỉnh hướng.
Nếu cơ chế truyền dẫn thật sự phụ thuộc vào một chu kỳ chiến lược chứ không phụ thuộc vào biến động giá, thì cách kiểm soát hiện tại đang nhắm sai mục tiêu. Các giải đấu dành hàng nghìn giờ tranh cãi về giá trị thị trường hợp lý của một hợp đồng tài trợ. Trong khi đó, câu hỏi thật — dòng tiền này khởi hành từ mục nào trong ngân sách nhà nước — không ai hỏi, vì nó không nằm trong thẩm quyền của bất kỳ cơ quan quản lý bóng đá nào.
Từ phòng họp 2026 đến bot Girona 2026: quyền lực chỉ thay áo đấu. Ba mươi năm trước, người ta đuổi tôi ra hành lang vì tôi là phụ nữ trong phòng họp báo. Bây giờ người ta không đuổi ai nữa. Người ta niêm phong phụ lục bằng một điều khoản bảo mật, rồi mời bạn tin vào con số công bố.
Tôi không đề nghị cấm tiền vùng Vịnh. Tôi đề nghị đổi câu hỏi. Thay vì hỏi hợp đồng này có đúng giá thị trường hay không, hãy hỏi đồng tiền này đi ra từ đâu. Nếu một câu lạc bộ nhận doanh thu thương mại từ một công ty có quan hệ với chủ sở hữu và không thể trả lời khoản tiền ấy bắt nguồn từ ngân sách nào, thì giao dịch ấy không phải giao dịch thương mại. Nó là một lệnh chuyển khoản đội lốt hóa đơn.
Với người xem, còn một câu hỏi đơn giản hơn, có thể tự hỏi mỗi cuối tuần: đội bóng tôi đang xem thắng bằng chiến thuật, hay bằng ngân sách của một quốc gia? Bóng đá chưa trả lời được. Bảng giá dầu tuần này cũng không trả lời. Chỉ bản gốc của phụ lục mới trả lời được.